講真,每個準備退休或者諗緊退休嘅香港人,心底都有同一個問題:「我每月到底要幾多錢先夠使?」
答案因人而異,但唔係冇跡可循。2026年6月,香港退休計劃協會聯同WTW出咗一份研究報告,用政府統計處同消費者委員會嘅數據,將基線退休開支定為每月港幣20,000元——呢個數唔算豪華,但係維持基本生活質素嘅底線。
今日我就用真實數據,逐項拆解香港退休嘅每月開支,等你心中有個譜。
住屋開支:最大嘅一筆數
住屋永遠係香港退休開支嘅大魔王,佔總支出50-70%。根據2025-2026年嘅市場數據,一個普通單位嘅月租大概係:
- 新界區:HK$9,000–15,000(屯門、沙田、將軍澳)
- 九龍區:HK$13,000–20,000(觀塘、深水埗、黃大仙)
- 港島核心區:HK$18,000–28,000(中環、半山、銅鑼灣)
如果你已經供完樓,恭喜你,呢筆錢可以慳返。但即使住公屋或者自置物業,都仲有差餉、管理費、維修等開支,每月大概HK$1,000–3,000唔走。
貼士:好多退休人士選擇搬去新界或者偏遠啲嘅地方,月租可以平一半。有個朋友60歲退休後由觀塘搬去屯門,租金由HK$12,000跌到HK$7,500,每個月慳番四千幾。
飲食開支:食平啲都可以好滋味
飲食開支好睇你嘅生活方式。以下係2026年嘅大致參考:
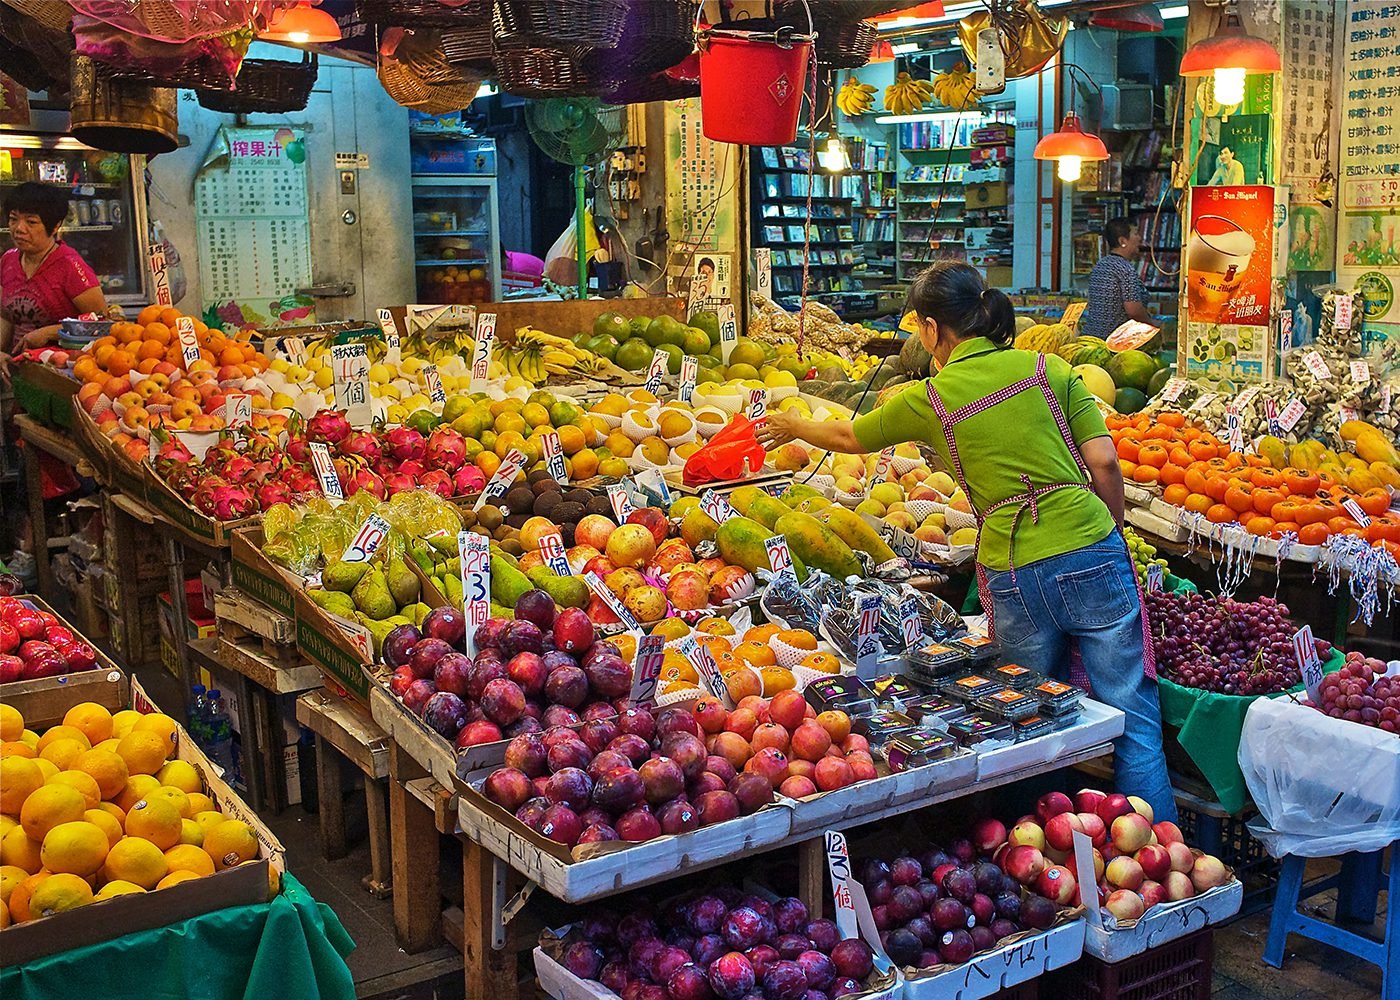
- 自己煮:每月HK$3,000–5,000(街市買餸為主)
- 茶餐廳/快餐:每餐HK$40–80,每月約HK$3,600–7,200
- 中價餐廳:每餐HK$150–400,每月輕鬆破HK$10,000
退休後時間多咗,自己煮其實係最慳錢嘅選擇。去街市買餸,兩餸一湯的材料大概HK$50–80,夠兩公婆食一日。如果日日在外面食,開支可以翻倍。
真實計數:以一個「多數自己煮、間中同朋友飲茶」嘅退休人士為例,每月飲食開支大概HK$4,000–5,500。
交通開支:退休人士有優惠
好消息係,香港65歲以上長者可以用HK$2搭公共交通(每程只需2蚊),包括巴士、港鐵、小輪同電車。如果你唔係成日周圍去,交通開支其實唔高:
- 普通成人八達通:每月HK$400–600
- 長者優惠(65歲+):每月HK$100–200已經好夠用
- 的士:過海一次HK$50–120,偶爾先搭
退休後出入頻率降低,加上長者交通優惠,呢筆錢大概每月HK$100–300就搞掂。
水電煤與通訊
呢幾項係固定開支,比較容易預算:
- 電費:HK$800–1,500(夏天開冷氣會貴啲)
- 水費:HK$100–200(香港水費相對便宜)
- 煤氣/石油氣:HK$100–300(煮食爐同熱水爐)
- 手機計劃:HK$100–300(SIM onlyplans,數據充足)
- 家居寬頻:HK$100–200(如果家裡有WiFi)
加埋每月大約HK$1,200–2,500。冬天可以平啲,夏天開多幾日冷氣就貴啲。
醫療與保險
退休後醫療開支會增加,呢個係現實。幾個重點:
- 公營醫療:持HKID每次門診HK$50、住院HK$120/日——非常便宜但等候時間長
- 私家醫療保險:60-65歲投保,每月約HK$1,500–3,000
- 普通科門診(私家):每次HK$300–500
- 專科(私家):每次HK$800–2,000
- 藥物:每月HK$200–500(視乎長期病種類)
如果你身體健康、冇長期病,醫療開支可以好低。但年紀越大,保險越貴,所以越早買越好。
雜項開支:生活品質不能少
退休唔係淨係生存,仲要有生活質素。以下係常見嘅雜項開支:
- 個人護理/日用品:HK$300–500
- 社交娛樂:HK$500–2,000(飲茶、睇戲、行街)
- 服裝:HK$200–500(平均每月)
- 旅遊/興趣:HK$500–2,000(退休後終於有時間去旅行)
呢部分好彈性,豐儉由人。但記住,退休生活唔應該得「慳」一個字。
實際數字:三個檔次
綜合以上各項,我整理咗三個檔次嘅每月退休預算:
節儉型(HK$12,000–16,000)
住公屋或已供完嘅細單位、 mostly自己煮、搭公共交通用長者優惠、極少外出社交。夠生存,但生活比較緊絀。
舒適型(HK$20,000–30,000)
租一個普通單位(新界或舊樓)、偶爾外出食飯、有基本醫療保險、間中去旅行。呢個係大部分退休人士嘅目標。
寬裕型(HK$35,000–50,000+)
住港島或核心區、定期外出用餐、有全面醫療保障、經常旅遊。生活質素高,但需要更豐厚嘅退休儲備。
政府津貼幫到手幾多?
如果你嘅退休儲備唔夠,政府有幾張安全網:
- 高齡津貼(生果金):每月HK$1,675(70歲以上,無須經濟審查)
- 長者生活津貼:每月HK$4,345(65歲以上,入息及資產需低於限額)
- 綜合綜援:金額視乎個案,基本涵蓋住屋、食物、水電等需要
不過講真,呢啲津貼只係兜底,唔係用嚟規劃退休嘅基礎。你自己嘅MPF、儲蓄同保險先係主力。
最後:唔好淨係計數,要計生活
香港退休計劃協會嘅研究話,退休人士如果要維持每月HK$20,000嘅基線開支,男性需要儲HK$460萬、女性需要HK$540萬——呢個數對大部分人嚟講都好遙遠。如果你而家40歲仲未開始認真規劃,建議先睇下40歲開始規劃退休嘅追趕策略。
但數字只係參考,最緊要係知道自己嘅生活需要乜嘢,然後倒返轉計你需要幾多儲備。順帶提醒,通脹會進一步推高未來生活費,可以睇埋通脹如何蠶食退休金。
下一篇我會寫通脹點樣蠶食你嘅退休金——呢個係好多人都忽略嘅隱形殺手。