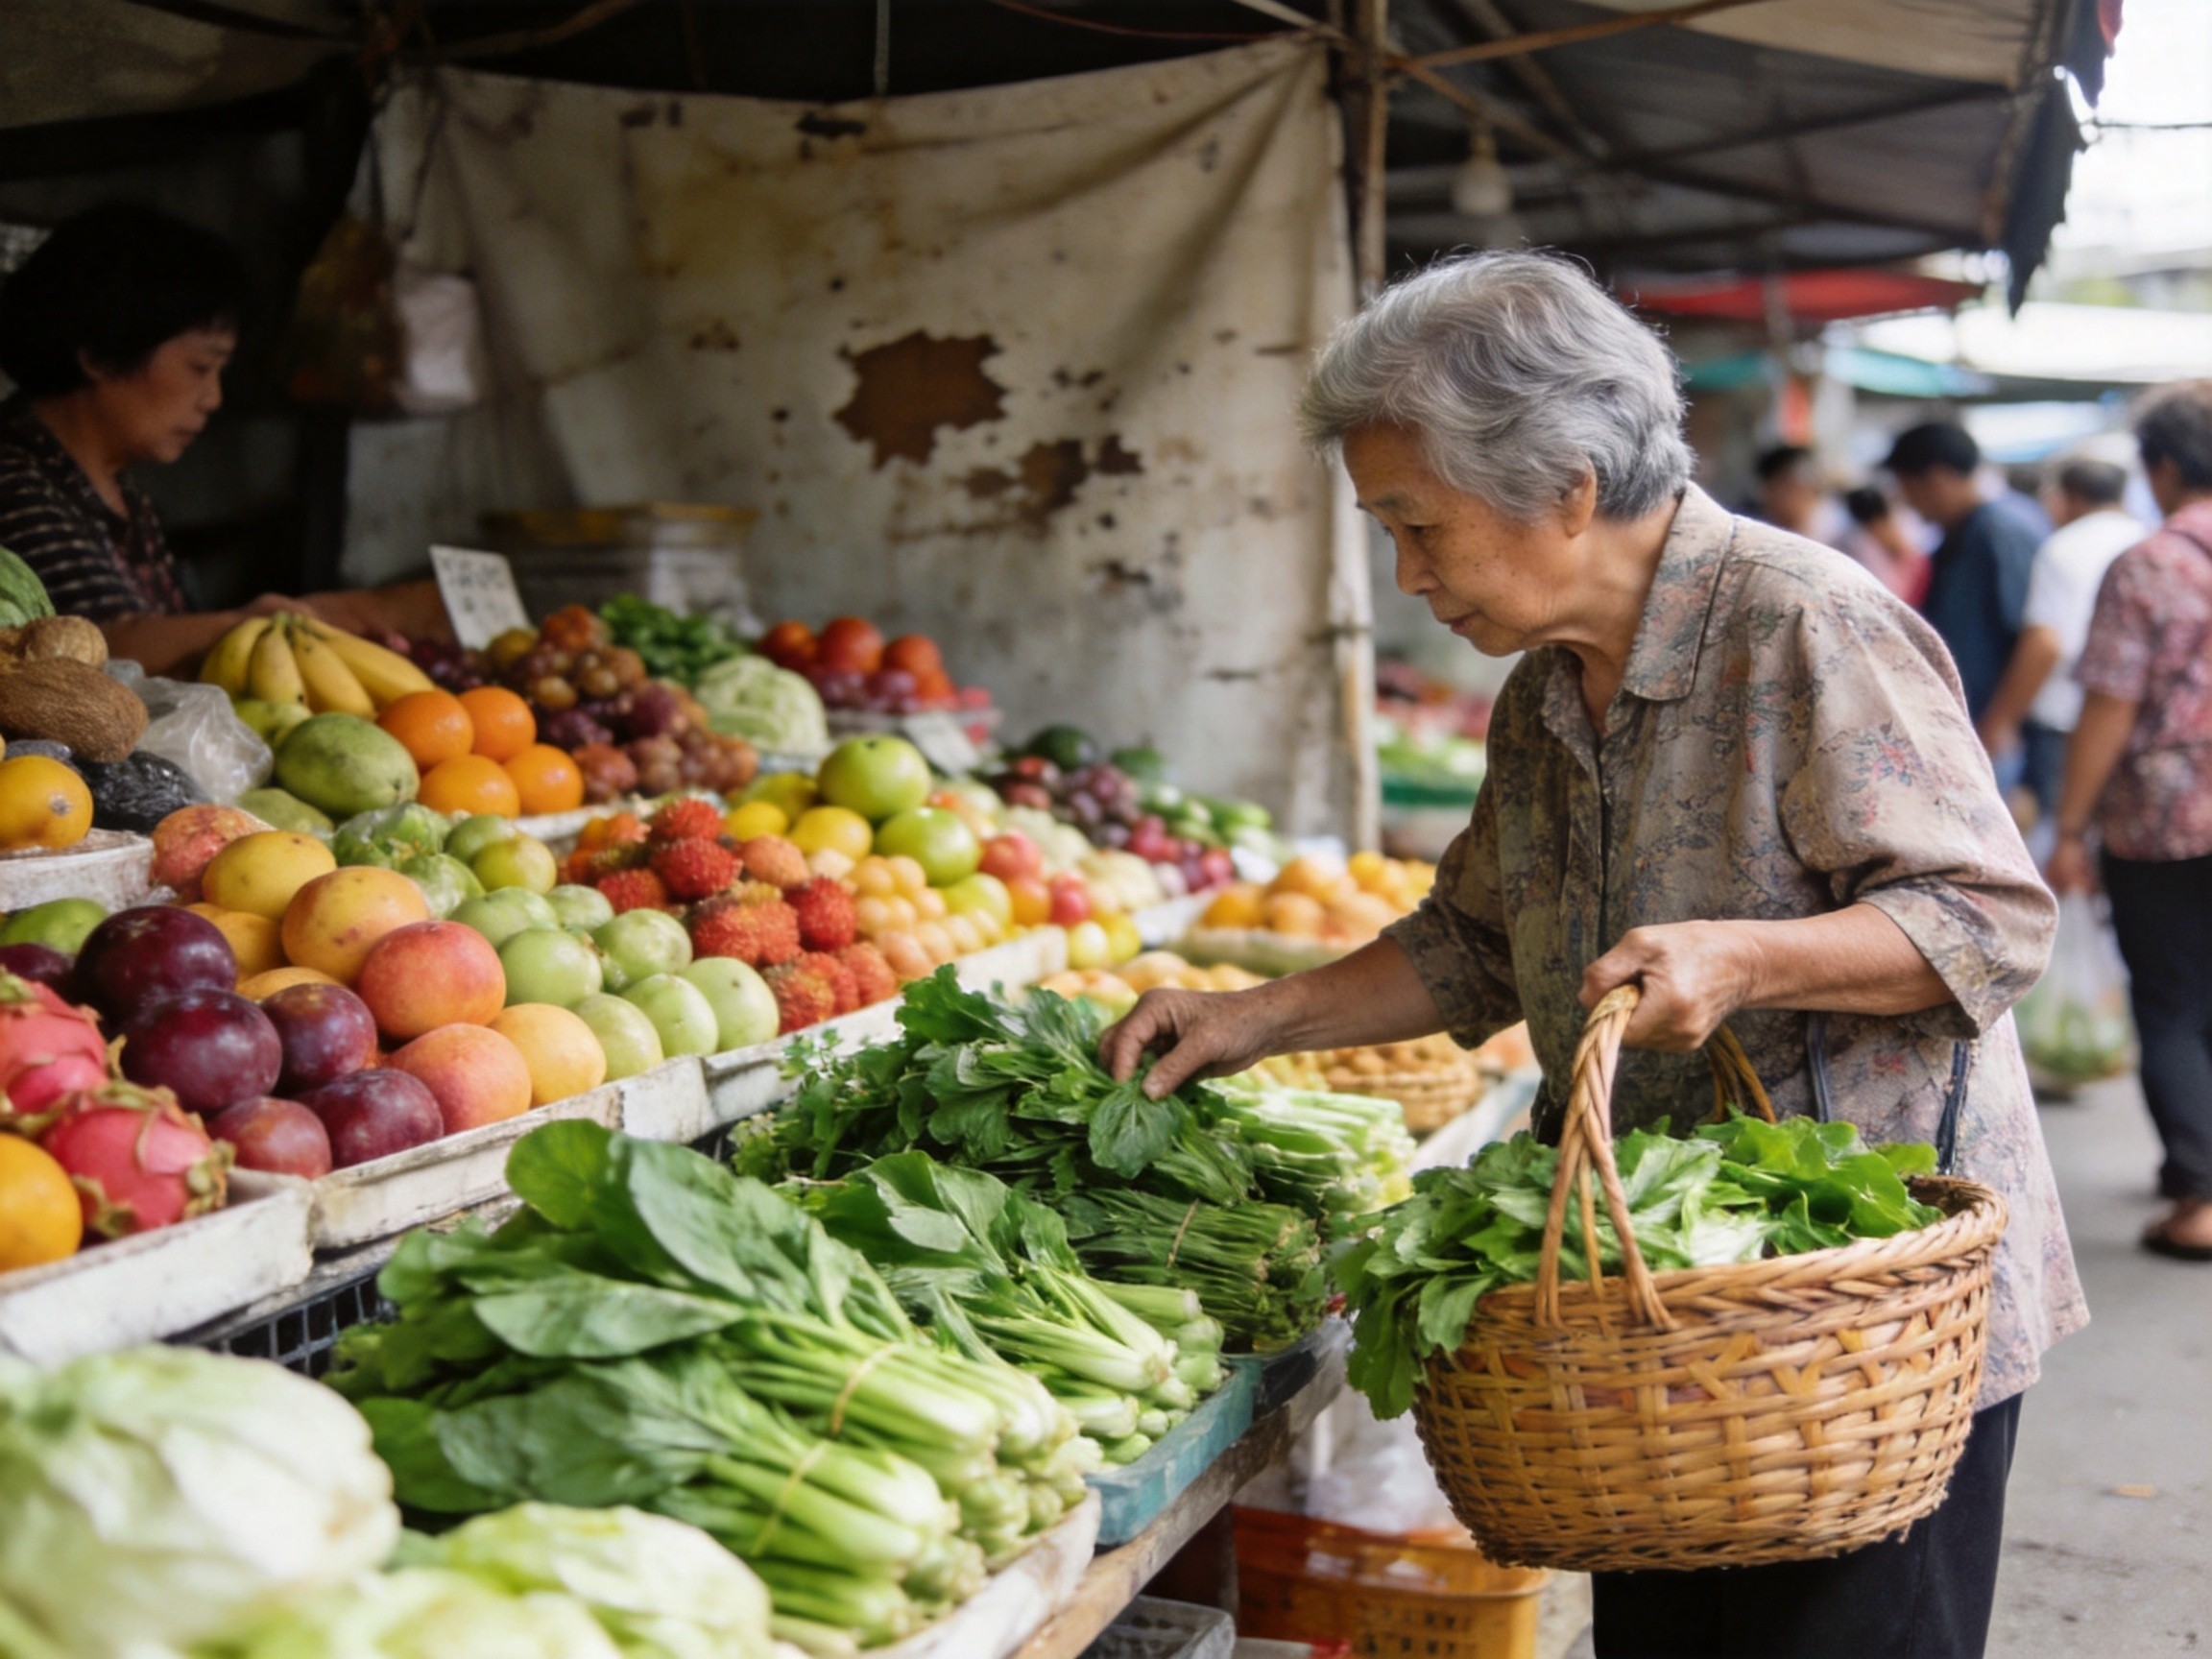
前幾天陪我媽去菜市場,她在青菜攤前站了很久,嘴裡一直念:「一把青菜又變貴了。」
那一刻我突然意識到,退休過得好不好,不在於年輕時賺多少,而在於你有沒有算清楚這筆帳:每個月固定會燒掉多少錢。
有人說10萬,有人說3萬就夠。還有一種最危險的態度,叫「船到橋頭自然直」。
這篇我把主計總處、衛福部、勞保局的最新數據翻出來,把雙北和中南部、單身和夫婦的開銷逐項拆給你看。數字攤開,你心裡就有底。
一、先看官方數據:台灣人一年花多少
2026年8月14日,主計總處公布2025年(民國114年)家庭收支調查,這是台灣最權威的家庭開銷調查,一年發一次。
幾個和你退休息息相關的數字:
- 2025年全體家庭平均每戶消費支出約新台幣92萬元,年增3.6%。(主計總處2025年家庭收支調查)
- 92萬除以12,等於平均每個月花掉約76,667元。
- 每戶平均可支配所得121萬元,平均儲蓄約29萬元,可支配所得中位數101.8萬元。
平均數高於中位數,代表前段家庭把平均值拉上去了,多數人的手頭比平均數緊。
但這裡有個陷阱:76,667元是「全體家庭」平均,一堆人還在繳房貸、養小孩。退休家庭不繳房貸、不養小孩,開銷結構完全不同,不能直接拿這數字當預算。
同一份調查裡,65歲以上「有所得的人」平均一年所得約50.2萬元,換算每月約41,833元,是各年齡層最低。對照45到54歲頂峰族群的98.2萬元,多數人退休後的現金流,會比工作時少一半以上。(主計總處所得收入者統計,中央社彙整)
支出不會因為退休就消失,但收入會。這是退休財務最核心的矛盾。
另外,2025年1到2人小家庭已占全台51.6%,第一次過半,1人戶占17.33%,雙雙寫下新高。退休後兩老相依或一個人過,已是常態。
還有個和荷包有關的數字。2026年報稅,每人基本生活費是21.3萬元。主計總處依2025年中位數366,841元乘以60%推算,2027年度預計上看22萬元。這是「預計」,確切數字等財政部年底公告。但方向很清楚:一個人維持基本生活的門檻,一年已超過21萬。
二、逐項拆解:錢花在哪
官方給的是全體平均,退休族真正需要的,是一張自己的預算表。
我把固定開銷分成五塊:住房、餐飲、醫療、交通、休閒日用,每塊都用官方數據或市場行情當基準,再分雙北、中南部。
下面是參考範例預算,不是公定價格,但能當你試算的底稿。
1. 住房:有殼沒殼,差最多
退休後最大的開銷分水嶺,就是房子是不是自己的、有無房貸。
如果房貸已經繳完,住房成本會大幅壓低,剩下的是管理費、房屋稅、地價稅、水電瓦斯、第四台與網路。雙北一層老公寓或華廈,每個月抓5,000元上下;中南部透天或公寓,3,500到4,500元很常見。
如果退休後還在租屋,數字完全不同。內政部不動資訊平台的租金查詢系統顯示,整戶租金中位數:台北文山區約2.1萬元、新北永和區約1.99萬元、高雄左營區約1.5萬元。(內政部不動資訊平台租金資訊)
雙北一個月動輒2萬元租金,足以把退休預算拉高一個量級。這也是為什麼我一再說,退休前把房貸繳完,是性價比最高的財務動作之一。
租屋族還有一項權益別漏掉:無自有住宅者可申請中央擴大租金補貼,台北市每月最高3,000到8,000元,其他縣市約2,000到5,000元,2026年隨到隨辦,弱勢身分再加碼。(內政部國土管理署租金補貼專案)
2. 餐飲:自己煮和天天外食,是兩種人生
吃這件事,伸縮空間最大。
主計總處的物價統計很誠實:2025年外食費上漲3.39%,肉類漲4.62%、水果漲8.62%。高齡家庭面對的物價壓力更大——2025年高齡家庭CPI是110.41,高於全體109.6,因為長者支出集中在食物、居住這些「不買不行」的項目。
對退休族來說,自己開伙是省錢關鍵。我的範例抓得並不苛刻:
- 雙北單身自炊為主,伙食每月約8,000元;夫婦約13,000元。
- 中南部單身約6,500元;夫婦約11,000元。
菜市場買當季青菜、水果、魚肉,兩人一天400多元就能吃很好。真正撐爆餐飲費的是三餐外送、動輒上館子。一頓兩人吃到700、800元,一個月多個2、3萬元毫無感覺。偶爾享受該保留,但基線最好建立在自己煮。
3. 醫療保健:平時小錢,大病大錢
健康時,醫療開銷看起來不大。健保部分負擔、掛號費、慢性病處方籤、一年幾次自費健檢,單身每月抓3,000元、夫婦5,000元做預備,算合理。
真正的風險不是感冒看病,而是下一節要講的長期照顧,那是動輒幾百萬的等級。
4. 交通、休閒與日用
退休後通勤支出消失,但多了看病、回診、休閒移動。好消息是各縣市幾乎都有敬老卡,搭公車、客運、捷運有折扣。2026年起,70歲以上長者自願繳回駕照、換領TPASS通勤月票者,可享購票金額50%的乘車回饋,每月回饋上限1,500元,最長補助2年;名額與適用縣市依各縣市政府公告。(衛福部、交通部2026年新制)
交通費我抓雙北單身2,000元;中南部靠機車汽車、油錢較高,單身約2,500元。日用雜貨衣著手機費抓1,500到3,000元,休閒交際、含飴弄孫的紅包抓2,500到5,000元。這部分別刪到零,退休後的人際連結和生活品質,全靠這筆錢。
三、最容易被忽略的隱藏開銷:長照
這段可能是全文最重要的部分。
2025年,台灣65歲以上人口達467萬人,占20.06%,正式跨進「超高齡社會」,每5人就有1人超過65歲。(內政部、國發會)
依衛福部及國發會推估,長照需求人口從2021年約85.5萬人,增到2024年約89.2萬人,2035年可能達129.6萬人,失智人口也已超過30萬。
這不是會不會發生,而是何時、多久、花多少。
服務分級怎麼分、怎麼申請、各級給付多少,另一篇寫得比較細:台灣長照 3.0 完整拆解。這裡只算錢。
先說讓你安心的,政府投入很大:
- 長照經費從2017年181.9億元,成長到2025年約926億元;長照3.0已提前於2026年啟動。
- 服務涵蓋率從2017年20.30%,提升到2025年6月的89.9%。(衛福部長照司)
- 居家服務、日照中心依失能等級(第2到8級)給付,照顧及專業服務每月額度約10,020元到36,180元;一般戶只負擔16%,中低收5%,低收0%。(衛福部長照2.0給付標準)
舉例來說,失能第7級、額度32,090元的長者,用居家服務時,一般戶每月部分負擔約5,134元,其餘政府給付。2026年長照3.0再放寬:聘外籍看護的家庭,在喘息、陪同就醫、交通接送等情境,也能使用長照資源。
但要注意,長照2.0給付是買「服務」,不是直接給你一筆錢。 外籍看護薪資行情約每月2.5萬到3.5萬元,要家庭自己出。住宿式機構也不走居家額度,是另外一套補助。
住宿式機構的開銷最可觀。衛福部統計,機構每月平均費用約3萬到4萬元,雙北好一點的上看5、6萬元。2026年的「住宿式服務機構使用者補助」,中重度失能(第4級以上)、當年住滿180天者,每人每年最高補助12萬元,已取消排富。(衛生福利部住宿式服務機構使用者補助)
把補助算進去,住機構的真實自費大約是:
- 月費3萬元:補助1萬後,月自付約2萬,一年約24萬。
- 月費4萬元:補助後月自付約3萬,一年約36萬。
也就是說,住進機構3到5年,家庭要自備約72萬到180萬元,還不含尿布、營養品、住院等額外支出。
稅務上有個減壓工具:長照特別扣除額2026年5月報稅時,已從12萬元提高到18萬元,可追溯適用2025年所得,預計35萬戶受惠。(財政部、衛福部)
講白話:政府幫你扛了基層居家照顧,但中重度、需要住機構的長期風險,還是要自己提前準備一筆錢。 這也是預算表裡每月先抓長照預備金的原因。
四、單身vs夫婦:四種真實預算
把分項兜起來,以「自有住宅、無房貸」為基準,參考範例預算如下(每月,新台幣):
| 項目 | 雙北單身 | 雙北夫婦 | 中南部單身 | 中南部夫婦 |
|---|---|---|---|---|
| 伙食(自炊為主) | 8,000 | 13,000 | 6,500 | 11,000 |
| 住宅管理/水電瓦斯/網路 | 5,000 | 6,500 | 3,500 | 4,500 |
| 醫療保健 | 3,000 | 5,000 | 3,000 | 5,000 |
| 交通 | 2,000 | 3,000 | 2,500 | 4,000 |
| 日用雜貨衣著 | 2,000 | 3,000 | 1,500 | 2,500 |
| 休閒娛樂交際 | 3,000 | 5,000 | 2,500 | 4,000 |
| 小計 | 23,000 | 35,500 | 19,500 | 31,000 |
| 長照/醫療預備金 | 3,000 | 5,000 | 3,000 | 5,000 |
| 每月合計 | 26,000 | 40,500 | 22,500 | 36,000 |
四個數字先記下來:雙北單身每月約2.6萬(一年31.2萬)、雙北夫婦約4.05萬(48.6萬)、中南部單身約2.25萬(27萬)、中南部夫婦約3.6萬(43.2萬)。
這是過得去、但不寬裕的「健康長者」版本。想出國、上才藝、住得講究,請自行往上加。
租屋族還要再加一筆租金。 用內政部的租金中位數加:
- 雙北單身(永和1.99萬):每月約45,900元,一年約55.1萬。
- 雙北夫婦(文山2.1萬):每月約61,500元,一年約73.8萬。
- 中南部(左營1.5萬):單身每月約37,500元,夫婦約51,000元。
這是台灣退休財務最殘酷的一道題。
五、用4%法則倒推:要準備多少本金
知道每年花多少,就能倒推本金。
最常見的退休提款策略:4%法則在港台適用嗎?真實數據拆解30年不缺錢的領法,邏輯很簡單:第一年提款率抓4%,之後依通膨微調,組合大概撐得住30年。
口訣就是準備「年支出的25倍」。但考量台灣利率與高齡家庭的物價漲幅,我建議從更保守的3%抓,約33倍,心裡更安穩。
用前面的年支出來算:
| 生活型態 | 年支出 | 4%法則(25倍) | 保守3%(約33倍) |
|---|---|---|---|
| 雙北單身自有 | 31.2萬 | 780萬 | 1,040萬 |
| 雙北夫婦自有 | 48.6萬 | 1,215萬 | 1,620萬 |
| 中南部單身自有 | 27萬 | 675萬 | 900萬 |
| 中南部夫婦自有 | 43.2萬 | 1,080萬 | 1,440萬 |
| 雙北單身租屋 | 55.1萬 | 1,377萬 | 1,836萬 |
| 雙北夫婦租屋 | 73.8萬 | 1,845萬 | 2,460萬 |
| 中南部單身租屋 | 45萬 | 1,125萬 | 1,500萬 |
| 中南部夫婦租屋 | 61.2萬 | 1,530萬 | 2,040萬 |
數字可能比你想的大,先別慌。這是「完全不靠其他收入、只吃老本」的情境。實際上你還有勞保年金、勞退專戶、利息股息,本金門檻會往下降。
別忘了長照這顆未爆彈。以雙北夫婦為例,若想把「一方住5年中價位機構」也備好,補助後月自付2.5萬、5年就是150萬。基本生活的1,215萬加上150萬,保險一點的準備大約1,365萬元,再依你選3%或4%微調。
4%不是聖經,它是幫你把模糊焦慮換成具體目標的起點。
六、勞保年金+勞退,能cover多少
講完支出看收入端。
依勞保局資料,2025年請領勞保老年年金者約203萬人,平均每月領約1.9萬元出頭。這是平均,高薪、年資長的領更多,但也有非常多人只領1萬多元。(勞動部勞保局老年年金統計)
用平均19,105元,對前面的預算看覆蓋率:
- 中南部單身(月需22,500元):覆蓋約84.9%,只差3,395元。
- 雙北單身(月需26,000元):覆蓋約73.5%,缺口6,895元。
- 中南部夫婦只靠一人年金(月需36,000元):覆蓋約53.1%,缺口16,895元。
- 雙北夫婦只靠一人年金(月需40,500元):覆蓋約47.2%,缺口21,395元。
關鍵很清楚:單身、中南部、有房的人,單靠勞保年金差得不算離譜;雙北、單薪夫婦,年金連一半都不到。
如果太太年輕時也有工作、兩人都有勞保年資,即使各領平均值八成(各約15,284元),合計也有約30,568元。對中南部夫婦覆蓋率回到84.9%,對雙北夫婦也有75.5%。這就是「雙薪家庭、兩份年金」的隱形價值。
除了勞保年金,你還有勞退新制個人專戶:雇主每月提撥6%,自己也能自提6%免稅。怎麼累積、一次領或月領,細節看台灣勞退新制完整指南:雇主提撥 6% + 自提免稅,退休那一天專戶裡會有多少錢?。
勞保年金A式、B式怎麼算、怎麼領最有利、2026年請領年齡已全面來到65歲,請看這篇:台灣勞保年金怎麼算?2026最新給付公式+實際試算,看你退休每月領多少。
把勞保、勞退、自己的投資三塊疊起來再對開銷,缺口才是你真正要補的金額。多數人的問題不是「完全沒準備」,而是「沒算過缺口多大」。
七、和香港對比:台灣生活費貴不貴
很多讀者港台都有親友,常問我退休住哪划算。
香港的真實開銷我寫過。依香港退休計劃協會與韋萊韜悅(WTW)2026年調查,香港一對退休夫婦的基本開銷基線,大約每月2萬港幣。
以大約1港幣兌4元新台幣粗算(匯率浮動,僅供參考),2萬港幣約相當於8萬元新台幣。對照一下:
- 約是雙北夫婦自有住宅預算(4.05萬)的1.98倍。
- 約是中南部單身預算(2.25萬)的3.5倍。
同樣是華人城市、同樣有老年醫療需求,台灣生活成本明顯親民,主因是房租房價差距,以及長照與健保的公共支應較完整。
香港有資產、強積金、公屋的人不在這比較裡;台灣雙北租屋族壓力也沒比較輕鬆。但只問「同樣一筆退休金,哪邊過得比較寬」,中南部自有住宅的台灣退休生活,CP值很難打敗。
香港完整開銷拆解,可看這篇:香港退休每月生活費要幾多?2026真實開支拆解。
八、寫在最後:先算,再怕
重點其實只有三句:
第一,退休生活費不是用感覺決定,是用預算表決定。 雙北夫婦自有住宅每月約4萬、中南部單身約2.2萬,是健康長者合理基線;租屋與長照會再往上疊一大塊。
第二,勞保年金顧基本盤,顧不了全部。 雙北、單薪家庭缺口最大,要靠勞退和自己的投資補。
第三,長照是一定要提前設防的百萬級風險。 政府照顧基層,中重度機構費用還是要靠自己。
帳算出來當下可能有點焦慮,很正常。但下一步不是逃避,而是打開計算機,把自己的數字填進去。
先用站內的退休生活費計算機把每月開銷按通脹推算到退休那年,再用退休缺口計算器輸入存款、勞保勞退預估,幾分鐘就知道自己距離目標還差多少。與其每晚擔心「夠不夠」,不如今天動手算一次。
算清楚,你才知道接下來每月該多存多少、怎麼配置資產、何時能安心退休。數字不會騙人,準備好的人,運氣通常不會太差。
資料來源
- 行政院主計總處,2025年(民國114年)家庭收支調查新聞稿,2026年8月14日:https://www.stat.gov.tw/News_Content.aspx?n=3703&s=236591
- 行政院主計總處,我國家庭所得分配情形(114年資料):https://www.dgbas.gov.tw/News_Content.aspx?n=3991&s=102932
- 行政院主計總處,2025年消費者物價指數(CPI)及高齡家庭CPI統計(2026年1月發布):https://www.stat.gov.tw/
- 內政部不動產資訊平台租金資訊及中央擴大租金補貼專案:https://www.gov.tw/News_Content_37_561179
- 衛生福利部,住宿式服務機構使用者補助(115年度最高12萬、住滿180天):https://www.gov.tw/News_Content_26_556149
- 衛生福利部長期照顧司,長照服務暨收費標準(失能等級給付額度、部分負擔16%/5%/0%,臺北榮民總醫院轉載官方標準表):https://org.vghtpe.gov.tw/ysvh/freePage/-1/494
- 衛生福利部長期照顧司司長祝健芳署名〈台灣長期照顧政策與展望:從長照2.0到3.0〉(長照經費926億、服務涵蓋率89.9%):https://www.learningandaging.com/post/台灣長期照顧政策與展望:從長照2.0到3.0
- 財政部/政府公開資訊,申報114年度個人綜合所得稅懶人包(長照特別扣除額調高至18萬、基本生活費21.3萬):https://www.gov.tw/News_Content_26_534742
- 勞動部勞工保險局,勞保老年給付與老年年金統計:https://www.gov.tw/News_Content_2_381583
備註:文中各年齡層「所得收入者平均年所得」(如65歲以上50.2萬、45–54歲98.2萬)及1到2人家庭占比51.6%,出自主計總處2025年家庭收支調查,由中央社(Focus Taiwan)彙整報導;該調查原始新聞稿見來源1。各項補助名額、額度與申請期限,以各主管機關及1966長照專線最新公告為準。